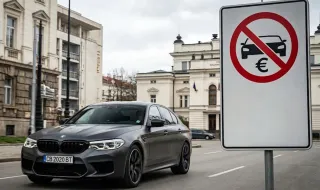
Лансираните идеи за въвеждане на нов регистрационен налог или акциз върху мощните и скъпи автомобили при тяхната първоначална регистрация у нас за пореден път повдигат фундаментални въпроси относно юридическата компетентност на вносителите им. Под паравана на спешното запълване на пробойните в бюджета, управляващите отново демонстрират пълна липса на експертиза и непознаване на автомобилната материя. След като обявиха първоначалните си планове, в последвалата медийна буря от правителството бързо се застраховаха, обявявайки, че електромобилите щяли да бъдат изключени от обхвата на новата такса. Това обаче далеч не изчиства казуса, а само потвърждава, че предложението е сътворено от лаици, чиито финансови експерименти заплашват да сблъскат челно българското законодателство с правния ред на Европейския съюз.
За да се разбере къде точно се крие заложеният капан, е необходимо внимателно да се диференцират понятията според правото на ЕС
В европейската практика съществува ясна вододелна линия между концепциите за митническо задължение и вътрешно данъчно облагане. Всяка такса, чието плащане се изисква единствено поради самия факт на преминаване през държавната граница, подлежи на безапелационна забрана съгласно член 30 от Договора за функционирането на Европейския съюз (ДФЕС), регулиращ митата и таксите с равностоен ефект. Когато обаче облагането се изисква при последващата административна регистрация пред органите на Пътна полиция, Съдът на ЕС възприема налога като елемент от вътрешната данъчна система.
Националните законодатели обаче съвсем не разполагат с неограничен картбланш да формират тези такси по собствено усмотрение, особено когато става дума за употребявани превозни средства от т.нар. нов внос. Тук влиза в сила строгата рамка на член 110 от ДФЕС, който забранява налагането на по-високи вътрешни налози върху стоки от други държави членки спрямо тежестта, носена от сходни местни продукти. Според установената съдебна практика на съда в Люксембург, таксата върху употребявана кола внос — да речем, докарана от Германия — в никакъв случай не може да превишава остатъчния размер на същия данък, който вече се съдържа в пазарната стойност на неин аналог, циркулиращ на местния пазар.
Основният капан при евентуалното прилагане на подобна схема засяга заварените превозни средства
Нека разгледаме следния хипотетичен пример: определя се регистрационна такса от 10 225 евро за висок клас спортен модел, какъвто е BMW M5 Competition, например. Ако абсолютно нов такъв автомобил бъде регистриран след влизането на норматива в сила, неговият собственик внася пълния налог, който с течение на времето амортизира и остава пропорционално вграден в остатъчната му стойност. Впоследствие вносът на сходен 5-годишен екземпляр от държава в ЕС може да се облага законно единствено до размера на тази същата остатъчна тежест.
Същинският правен абсурд възниква при сравнението с автомобилите, вече влезли в движение в България преди приемането на новите разпоредби. Ако употребяван спортен модел от 2020 година, който вече се намира в страната, се продава на вторичния пазар без каквато и да е вградена данъчна тежест, а за напълно идентична кола от същата година, внесена днес от ЕС, държавата изисква пълен акциз от 10 000 евро, налице е директна и незаконна дискриминация по член 110 от ДФЕС. Подобен куриозен механизъм изкуствено оскъпява вносния автомобил, докато поставя местния в привилегировано положение.
Юридическата история на нашата страна и региона вече съдържа достатъчно предупредителни знаци
По делото C-402/09 Tatu Съдът на ЕС категорично определи, че европейското право не допуска такси при първоначална регистрация, чието устройство обезкуражава покупката на употребявани превозни средства от други страни членки в полза на местните. Нещо повече — в делото C-2/09 Калинчев, засягащо директно българския акциз върху употребяваните коли от миналото, бе потвърдено, че облагането на внесен употребяван автомобил не може да надвишава данъчното тегло върху вече намиращите се в обращение у нас сходни возила.
Поради тази причина ключовият проблем при подготвяните законови промени не се състои в това дали страната ни има право да облага мощните или луксозните автомобили — такава суверенна възможност безспорно съществува. Критично важно е обаче как точно ще бъде конструирана самата нормативна методология. Всеки режим, който налага пълен регистрационен налог върху вносните употребявани машини, без да отчита естествената им амортизация и пълната липса на такъв налог при вече заварения автопарк, съвсем скоро ще бъде обявен за несъвместим с правото на Европейския съюз.
В крайна сметка подобни прибързани хрумвания за нови фискални тежести за пореден път показват липсата на професионален правен и автомобилен анализ в държавната администрация
Вместо да се търси работещ и логичен механизъм за подмладяване на застаряващия автопарк и справедливо облагане въз основа на реалните екологични показатели и вредни емисии, отново се лансират популистки предложения, които правят тежък компромис с качеството на законодателството. Цената на тези необмислени финансови маневри е добре позната — последващи наказателни процедури от Брюксел, съдебни искове от засегнати граждани и отново милионни компенсации, платени директно от държавния бюджет за сметка на българските данъкоплатци.