

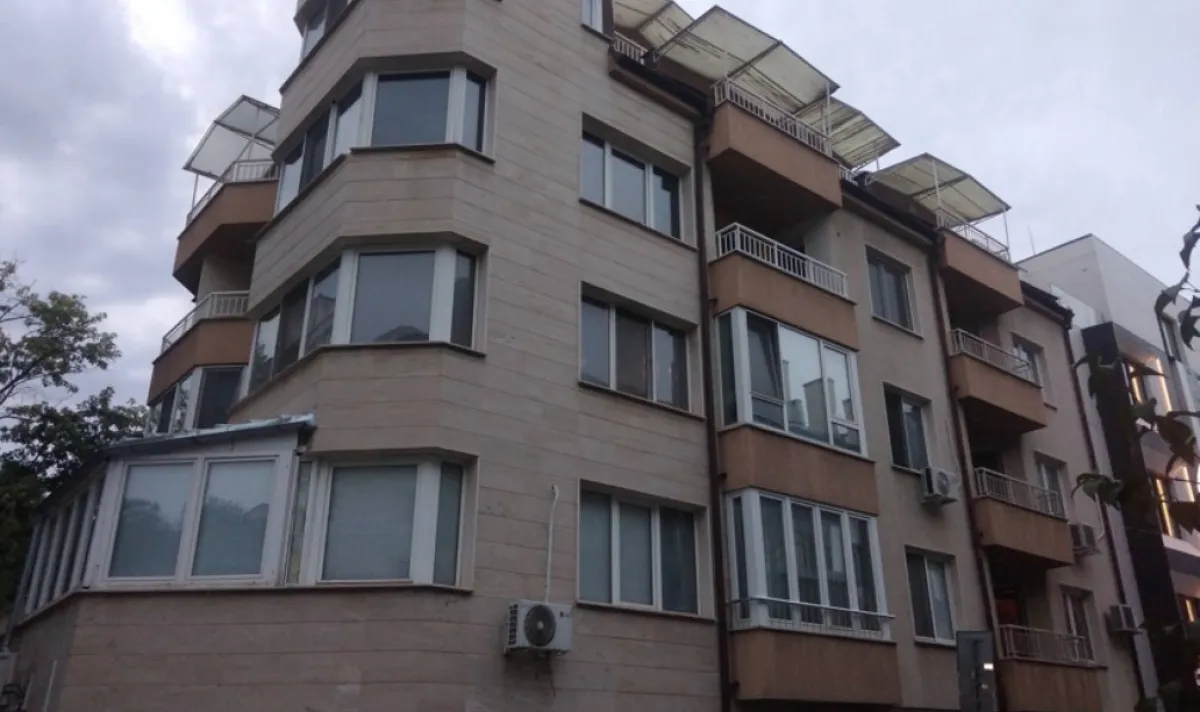

Две години на промени. Така накратко може да бъдат описани 2025-та и 2026-та за пазара на недвижими имоти, и в частност за жилищата. Миналата година мина под знака на въвеждането на еврото – процес, който доведе до ръст на броя сделки, но и до ръст на цените. Текущата година обаче е по-интересна за пазара на имоти, тъй като наблюдаваме нещо ново, което за последните 30 години не се е случвало, а именно спад в броя на сделките, но продължаващо поскъпване на квадратен метър жилищна площ. На пръв поглед това е парадокс, тъй като участниците на пазара бяха свикнали, че щом има спад на сделките, то непременно трябва да се отчете такъв и при цената или поне да не се регистрира ръст. На какво се дължи тази нетипична за българския жилищен пазар картина?
„На първо място имаме много застаряващ жилищен фонд, а представителите на новите генерации – Z, милениалите, търсят модерно място. Искат не само ново жилище, но и нова среда“, казва инвеститорът в имоти Иво Димовски в коментар за най-големия сайт за недвижими имоти imot.bg.
Също така се наблюдава и силна вътрешно квартална миграция. „Хората, които живеят в Надежда, в стара панелка, искат да живеят в затворен комплекс, където детето им може да тича, където може да ходи на детските площадки, където може да отиде и при баба си отсреща в панелката. Когато влезете в един квартал, виждате този процес – от старо към ново“, допълва Димовски.
Вторият фактор, който очертава днешната картина на пазара, са ипотечните кредити. Реално те са се удвоили за по-малко от 3 години като стойност. През първото тримесечие на 2023 г. стойността на всички ипотечни кредити в България е била 8.7 млрд. EUR. Към юли 2026 г. тази стойност вече е 19 млрд. EUR.
„Много хора си задават въпроса какво се случва на пазара и как цените станаха толкова високи. Истината е, че цената на стойността на парите е толкова ниска, че реално достъпността ѝ стана толкова добра и голяма, че българите взеха двойно повече жилищни кредити само за 3 години“, обяснява имотният експерт.
Голяма част от тези кредити днес са съсредоточени в София. Данните сочат, че в столицата 60% от клиентите купуват с ипотечен заем срещу 40% със собствени средства. В Пловдив процентите са почти равни, докато във Варна картината е обратна на София – 40% придобиват имоти жилищен кредит, а 60% разчитат на спестяванията си.
Голяма част от хората придобили жилище с банков заем са го придобили с инвестиционна цел и го отдават под наем. В близките 20-30 години те ще покриват месечните вноски с месечния наем, който получават и от тази гл.т. те не се замислят да излязат на имотния пазар в скоро време.
Много голяма роля играе психологическият фактор, според Димовски: „Има хора, които чакаха влизането на еврото, за да могат да видят докъде ще стигне нивото на цената на имота им. Това са хора, които имат наследствени имоти, имоти придобити чрез обезщетения. Те знаеха, че еврото ще е едва ли не големият връх. И след този връх те не знаеха точно какво ще се случи. Това, което обаче виждаме е, че транзакциите падат надолу, но те падат с нормален темп“, допълва Димовски.
Реално продават тези собственици, които така или иначе през последните 5 години са обмисляли да продадат имота си, но са изчаквали еврото, за да видят докъде ще стигнат цените. Всички останали, които имат имоти за собствено ползване или инвестиционни имоти, те нямат нужда да продават. Третата група са спекулантите. И трите групи не изпитват належаща нужда от продажба и поради това и цените не спадат.
Подробна статистика за средните цени на имоти в България по градове и квартали може да видите в imot.bg
 Четете ни и в Google News Showcase
 Абонамент за Факти.БГ в Google Alerts
Напиши коментар:
КОМЕНТАРИ КЪМ СТАТИЯТА
1 само питам мисирките
Коментиран от #4, #10, #11, #16, #20
09:23 06.10.2026
2 няма да стане
Коментиран от #5, #8, #17
09:35 06.10.2026
3 Лъжите не спират
Ало иксперта, това не е салам та да се развали, колкото е по старо, е по ксчествено, за разлика от новите гипскартоняци. Отделно от това, българина е изчезващ вид, с - 60 000 всяка година. Колкото и безумни пасквиюи да пйскате, истината е една, на тия цени купувачи няма
Коментиран от #18
09:37 06.10.2026
4 Този коментар е премахнат от модератор.
5 Тухли не се ядат
До коментар #2 от "няма да стане":
Старите хора си отиват, имотите им остават все повече и все повече, строи се като за световно а населението изчезва, скоро всеки ще иска да продаде, но няма да има на когоКоментиран от #6, #7
09:49 06.10.2026
6 няма да стане
До коментар #5 от "Тухли не се ядат":
Ако докараме до там ,та да си продаваме имотите за да си купим ядене ,закривайте я тази държава.Коментиран от #9, #19
09:52 06.10.2026
7 начинаещ спекулант
До коментар #5 от "Тухли не се ядат":
Ако правилно Ви разбирам , най добре е (според Вас) да живеем под наем , а каквито пари спестим да , ги вложим в закупуването на голями количества консерви и когато дойде времето да няма какво да се яде - да се възползваме и да направим "големият" си удар (като ги продадем). Въпросът , който не е изяснен е какво да направим с парите спечелени от спекулацията с консервите , пак ли консерви да купуваме или какво ?!Коментиран от #13, #21
09:57 06.10.2026
8 Стига да искаш
До коментар #2 от "няма да стане":
има много. Биткойна примерно е добре и др.09:59 06.10.2026
9 Вече стана
До коментар #6 от "няма да стане":
Масово хората обедняха и не могат да свържат двата края, продажбата на ненужните им имоти е единственият изход и те вече го правят. Има голямо увеличение в броя на предлаганите за продажба жилища, а търсенето намалява. Това води до какво? точно така, до спукване на балона. Кърфицата е вече допряла до 🎈10:03 06.10.2026
10 Този коментар е премахнат от модератор.
11 Панела ще падне сам
До коментар #1 от "само питам мисирките":
Ами ще издиша бавно с дигането на лихвите с 2-3 процента което е неизбежно. Младите сега дали ще могат да плащат след 10-15 год. Банката не губи за разлика от САЩ тук продължаваш да си длъжник дори и да ти вземат и продадат жилището често на доста ниска цена.10:41 06.10.2026
12 Няма търсене и на наеми
10:42 06.10.2026
13 Видяла жабата че подковават коня
До коментар #7 от "начинаещ спекулант":
Най добре е да се грижиш за здравето си и да се разпростираш според чергата си. Взимането на огромни заеми за дълъг период с уж ниска сега лихва не е много разумно.Банката не губи -преди главниците бяха ниски а лихвите високи сега обратно но скоро и двете ще са високи.Коментиран от #14
10:53 06.10.2026
14 начинаещ спекулант
До коментар #13 от "Видяла жабата че подковават коня":
Странно (нещо не сте ме разбрал) , написал съм - със спестени пари , не с пари от банков заем . За тези , които нямат пари за закупуване на недвижим имот - вярно е , че не сега е моментът да се овъртолят със заеми (защото лихвите , "услугите" , таксите и пр. неминуемо ще се вдигат) и защото по големи обирджии от банковите и пр. финансови институции - няма , но ако си ги имаш парите , в какво (наистина - в какво) друго следва да се инвестират за да не се стопят ? ПП Пазя си здравето , благодаря за загриженоста а и чергата ми си е доста голяма , така че съм добре разпрострян.Коментиран от #23
11:21 06.10.2026
15 Аз Кочо
Успех на тези куражлии.
Коментиран от #22
11:24 06.10.2026
16 Аз Кочо
До коментар #1 от "само питам мисирките":
Ами като не четеш утре ако луната изчезне или пък земята се сблъска с Марс ти пак няма да си разбрал или просто няма да искаш да си разбрал хахаха11:26 06.10.2026
17 Аз Кочо
До коментар #2 от "няма да стане":
Еми в грешка си. Народа дето продава се е увеличил с 30 процента а желаещите да купят са намалели с 22-30 процента хохихиКоментиран от #24
11:27 06.10.2026
18 Аз Кочо
До коментар #3 от "Лъжите не спират":
Жилищният фонд в България наистина е силно амортизиран, като голяма част от сградния парк е строена преди повече от 30 до 50 години. Това застаряване обхваща огромна част от многофамилните сградиБлизо 90% от общия жилищен фонд в България е на възраст над 35 години, като огромната част от сградния парк е строена преди 1990 г. Статистическите данни от последното преброяване на Националния статистически институт (НСИ) и анализите на сградния фонд очертават следните ключови детайли:
Възрастова структура на сградния фонд
• Златният век на строителството (1961 – 1989 г.): Около 73% от многофамилния жилищен фонд у нас е изграден точно в този период. Това включва масовите панелни комплекси и ЕПК сгради, в които днес живеят над 2 милиона българи.
• Строителство преди 1960 г.: Приблизително 15% до 17% от сградите и предимно старите еднофамилни къщи в селата и старите градски центрове са строени преди 1960 г., като голяма част от тях са монолитни, кирпичени или гредоред.
• Ново строителство (след 1990 г.): Въпреки строителния бум в големите градове през последните години, сградите, въведени в експлоатация през XXI век, съставляват едва около 10% до 12% от общия обем на жилищата в страната. Но пък то е най калпавото.
11:31 06.10.2026
19 Аз Кочо
До коментар #6 от "няма да стане":
Ами отдаване сме го докарали до там. 60 пр от населението на България са работещи бедни а 35 пр са енергийно бедни. Масата пък има по един апартамент и трудно свързва двата края.Коментиран от #26
11:33 06.10.2026
20 Ха ха ха
До коментар #1 от "само питам мисирките":
Ако чекаш да купиш за 2€ 2гарсониери - и ти като нашия Плачко ши си вечния наемател.Запомнете от стария Амадо - хубаво евтино нямаааа11:38 06.10.2026
21 Аз Кочо
До коментар #7 от "начинаещ спекулант":
Да, правилно си разбрал или не си хахаЧислата доказват, че в София в момента наемателят плаща по-малко от купувача на същия имот чрез ипотека, което икономически потвърждава, че цените на имотите са изпреварили реалните нива на наемния пазар. Тоест БАЛОН.
ПО ЦЯЛ СВЯТ В МОМЕНТА ДА СЕ ПЛАЩА НАЕМ Е ПО ИЗГОДНО ОТКОЛКОТО ДА СЕ ИЗПЛАЩА ИПОТЕКА И НАЙ ВЕЧЕ НА ПРОМЕНЛИВИ ЛИХВИ КАТО В БЪЛГАРИЯ
11:39 06.10.2026
22 Ха ха ха
До коментар #15 от "Аз Кочо":
Ти сам го каза - куражлии,а не като теб заешко сърце и само да ривеш тук11:43 06.10.2026
23 Аз Кочо
До коментар #14 от "начинаещ спекулант":
Хахаха, абе вуееее колко души и бъ гъ имат спестени 200000 евро????? КОЛКО?Малките депозити (До 2500 - 5000 евро)
• Над 70% до 75% от всички банкови сметки на граждани в България съдържат суми под 5 000 лева (около 2 500 евро). Ако вдигнем прага до 10 000 лева (5 000 евро), те обхващат близо 80% от сметките.
Средната класа (От 5 000 до 50 000 евро)
• Сметките със суми между 10 000 и 100 000 лева представляват едва около 15% - 18% от общия брой
Хората с влогове над 1 милион лева (около 500 000 евро) са малко под 2 000 души за цяла България (което е около 0.03% от населението
80 пр. От всички тези хора имат собствено жилище а около 15 пр повече от едно.
11:45 06.10.2026
24 Този коментар е премахнат от модератор.
25 Палячоооо
До коментар #24 от "Ревльо":
Пари не се печатат от 2022 а се унищожават.Всички активи са деноминирани във фиатни валути, а фиатните валути са „течаща кофа“.
Докато даден актив (недвижими имоти, злато, акции) остава непродаден, вие държите само хартиена оценка, изразена в постоянно обезценяващи се листчета хартия. Нямате реални пари в брой в джоба си, но стойността на това, което притежавате, непрекъснато се ерозира от инфлацията, защото разходите за живот, услугите и други по-бързо оборотни активи (като златото през определени периоди) изпреварват вашия актив.
Ето как фиатната система поглъща стойността на всичко, дори и да не продавате:
Защо инфлацията изяжда ВСИЧКИ активи?
Тя ерозира покупателната способност на абсолютно всичко. Причината е, че инфлацията не е просто покачване на цената на стоките – тя е унищожаването на самата мярка за стойност (пари).
Балони на активите: Когато парите се печатат, те първо се вливат в пазарите (недвижими имоти, акции). Когато обаче инфлацията се разпространи в реалната икономика (ремонти, храна, енергия, заплати), разходите за живот се покачват рязко. Стойността на вашия актив на хартия вече не може да се справи с нарастването на реалните разходи.
Данъчният капан: Държавата ви облага с данъци въз основа на номиналната (виртуална) стойност.
Ако стойността на имота ви се удвои единствено поради инфлацията, ще платите два пъти повече данъци – използвайки обезценена валута – без всъщност да забогатеете.
В крайна сметка, в свят на фиатни пари,
11:51 06.10.2026
26 Този коментар е премахнат от модератор.
27 Палячоооо
До коментар #24 от "Ревльо":
В крайна сметка, в свят на фиатни пари, никой не може напълно да избегне инфлацията. Активите са просто опит да се надмине печатната машина; след като продадете, осъзнавате, че покупателната ви способност е ерозирала.Ако държите актива, вие просто притежавате виртуални фигури.
Това е последният пирон в ковчега на илюзията за „безопасен актив“. Всеки един актив претърпява брутални пазарни сривове, при които номиналната му стойност във фиатна валута се изпарява в рамките на няколко месеца.
Губите покупателна способност поради инфлация през добрите години, докато по време на криза пазарът също срива номиналната цена на вашия актив. Тогава вашата виртуална печалба се превръща в много реална - и огромна - виртуална загуба.
Историята показва, че никой актив не е имунизиран срещу срив:
Недвижими имоти: Сривът през 2008 г. доказа, че стойностите на имотите могат не само да паднат с 30% до 50% в световен мащаб, но и да станат напълно неликвидни - никой не иска да купува, но спешно се нуждаете от пари в брой.
11:52 06.10.2026
28 Палячоооо
Биткойн и криптовалути: Те редовно преминават през така наречените „крипто зими“, където цената им пада със 70% до 80% от пика. Волатилността е толкова изключителна, че активът може да се срине, преди дори да осъзнаете какво се случва.
Акции: Сривове като дот-ком балона през 2000 г. или Голямата депресия през 1929 г. изтриват трилиони долари от пазарите за броени дни.
Коментиран от #29
11:53 06.10.2026
29 Този коментар е премахнат от модератор.
30 Този коментар е премахнат от модератор.